 سایت خبری تحلیلی کسب و کار استارت آپ | کارآفرینی | دانش بنیان | اقتصاد
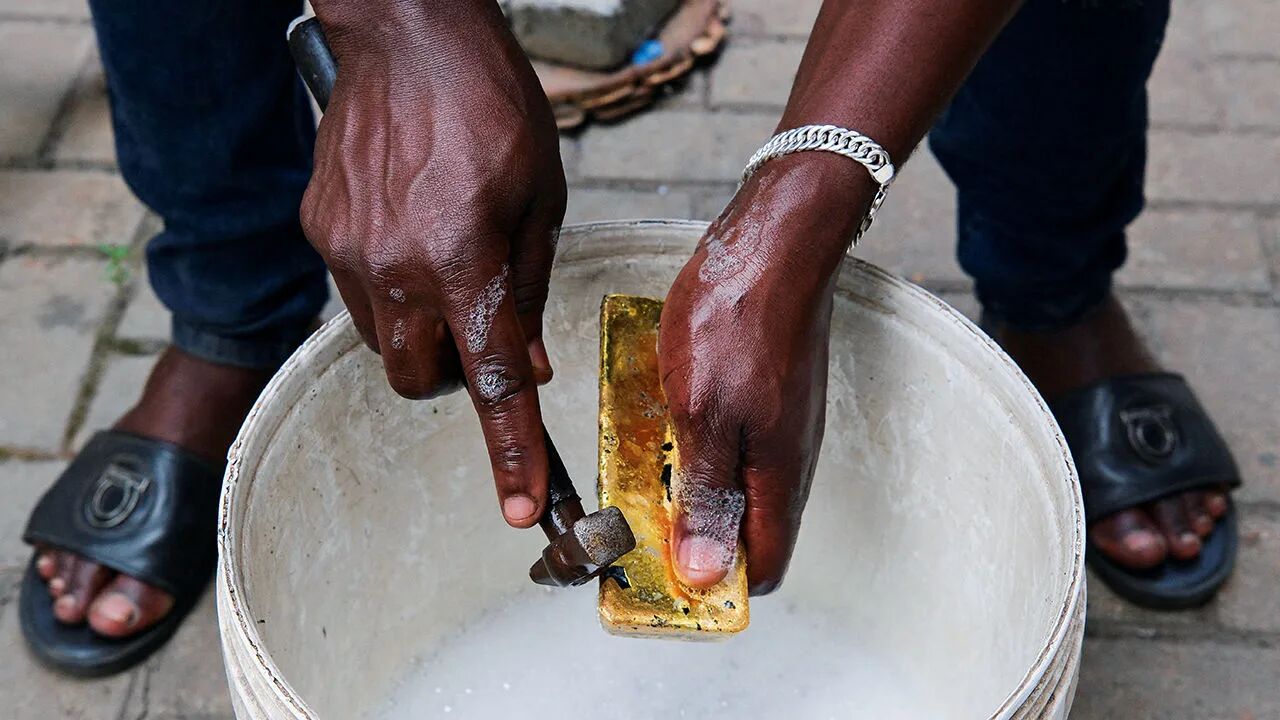
به گزارش کسب و کار نیوز به نقل از ایرنا، اگر میخواهید به چشماندازی مصور از آنچه در طول امسال بر اقتصاد جهانی و بازارها گذشته، دست یابید، فقط کافی است به نمودار قیمت طلا نگاه کنید.
فلز زرد تا اینجای کار در سال ۲۰۲۶ مسیر بسیار پرنوسانی را پشت سر گذاشته است؛ قیمت آن در اواخر ژانویه به رکورد ۵۵۹۵ دلار به ازای هر اونس رسید، در جولای به کف سالانه زیر ۴۰۰۰ دلار سقوط کرد، اواخر آگوست تا به اندکی پایینتر از ۴۷۰۰ دلار بازگشت و سپس این هفته بار دیگر به حدود ۴۱۶۰ دلار کاهش یافت.
قیمت طلا تحت تاثیر جریانهای متضادی قرار گرفته است که از جنگ در خاورمیانه، فشارهای مالی در اقتصادهای توسعهیافته بهویژه آمریکا، تداوم تورم بالا، آشفتگی بازار اوراق قرضه و نوسانات شدید بازارهای ارز نشات میگیرند.
آمریکا در کانون بخش زیادی از این عوامل قرار دارد و از اثرات جنگ این کشور با ایران بر بازار نفت و فرآوردههای نفتی ناشی میشود؛ هرچند رونق سرمایهگذاری مرتبط با هوش مصنوعی نیز در این میان نقش دارد. در کنار این عوامل کوتاهمدت، برخی متغیرهای بلندمدت نیز بر تغییر مسیر قیمت طلا اثرگذار هستند.
یورش برای خرید طلا که قیمت این فلز گرانبها را در ژانویه به رکوردهای جدید رساند، با سه مرتبه کاهش نرخ بهره فدرال رزرو(بانک مرکزی) آمریکا در سال گذشته آغاز شد؛ زمانی که این نهاد تمرکز خود را از مهار تورم به حمایت از رشد اقتصادی تغییر داد.
طلا از دیرباز بهعنوان سپری در برابر تورم شناخته شده است، اما با نرخهای بهره نیز رابطه معکوس دارد. طلا سود دورهای به همراه ندارد، اما هزینه نگهداری و هزینه فرصت دارد؛ در نتیجه، در محیطی با نرخهای بهره پایینتر، جذابیت بیشتری برای سرمایهگذاران پیدا میکند.
قیمت طلا بهعنوان شاخصی از وضعیت پریشان، پیچیده و گیجکننده نظم جهانی در حال شکلگیری و اقتصاد جهانی گرفتار در بدهی، سیگنالهایی پرنوسان و البته متناسب با همین شرایط مخابره میکند.
یورش چین برای خرید طلا
آمریکا پارسال با خطر رکود تورمی، یعنی رشد پایین در کنار تورم نسبتا بالا، دست و پنجه نرم میکرد و بحثهای نگرانکنندهای نیز درباره نحوه واکنش دولت دونالد ترامپ به وضعیت مالی عمومی که بهسرعت رو به وخامت میگذاشت، شکل گرفت. در این فضا، جایگاه طلا بهعنوان «پناهگاه امن» نیز یکی دیگر از مولفههای جهش قیمت آن بود.
خرید بیسابقه چین در سال گذشته نیز به این روند کمک کرد؛ زمانی که این کشور بیش از ۱۰۰۰ تُن طلا خرید که بیش از ۶۰ درصد بیشتر از خریدهایش در سال ۲۰۲۴ بود. بهدنبال مسدود شدن ذخایر دلاری برونمرزی روسیه در سال ۲۰۲۳ در پی حمله این کشور به اوکراین، بانک مرکزی چین نیز همگام با سایر بانکهای مرکزی، بهتدریج بخشی از ذخایر خود را از بازار اوراق خزانهداری آمریکا، به سمت طلا منتقل کرده است.
جنگهای تجاری ترامپ با سایر کشورهای جهان نیز ممکن است انگیزه بیشتری به چین و حتی متحدان سنتی آمریکا داده باشد تا میزان وابستگی و متعاقبا آسیبپذیری خود در قبال آمریکا را کاهش دهند.
پکن با کمک اندک یوان قویتر، تقریبا صرف نظر از قیمت، همچنان به خرید طلا ادامه داده است؛ بنابراین، افت شدید قیمت جهانی این فلز در هفتههای اخیر میتواند فرصت خرید جذابی ایجاد کند. البته تنها بانک مرکزی چین برای خرید طلا یورش نبرده است.
با گذشت پنج سال از آغاز روند نزولی بازار مسکن چین که ظاهرا پایانی برای آن در افق دید وجود ندارد، خانوارهای چینی نیز در فقدان بازار مسکن بهعنوان گزینهای مناسب برای سرمایهگذاری، خریدار پراشتهای طلا بودهاند.
متهم اصلی کاهش اخیر قیمت جهانی طلا
اما چه چیزی باعث شده که بازار صعودی طلا در ابتدای سال به روندی از سقوط تدریجی قیمت تبدیل شود؛ روندی که در پی آن قیمت در بازار نقدی هم به حدود ۴۱۳۵ دلار رسیده است؟
به نوشته این رسانه مستقر در ملبورن، جنگ و افزایش قیمت نفت از حدود ۷۰ به بیش از ۱۰۰ دلار در هر بشکه، که جهش بهمراتب شدیدتری را در قیمت بنزین و گازوئیل به دنبال داشته، متهم ردیف اول و آشکار این روند است. این وضعیت به افزایش تورم و نرخهای بهره و در عین حال کاهش رشد اقتصادی در بخش عمدهای از جهان دامن زده است.
آمریکا، که برای بازارهای مالی جهان اقتصادی مهم محسوب میشود، به لطف سرمایهگذاری عظیم و بیسابقه در حوزه هوش مصنوعی و اثر ثروت ناشی از نزدیک شدن بازار سهام به سطوح تاریخی، با کاهش رشد اقتصادی مشابهی مواجه نشده است.
با این حال، آمریکا همچنان با مشکل تورم بالا مواجه است؛ چالشی که فدرال رزرو را وادار کرده است تا پس از بیش از سه سال، با اکراه به روند افزایش نرخهای بهره تن بدهد.
افزون بر این، آمریکا همگام با بسیاری از کشورهای توسعهیافته، با وخیمتر شدن وضعیت مالی دولت شامل کسری بودجهای حدود ۶ درصد، بدهی وحشتناک بیش از ۴۰ تریلیون دلاری و هزینه سالانه بهره حدود یک تریلیون دلار، روبهروست و هزینه بهره هر بار با فرارسیدن سررسید یکی از اوراق بلندمدت دولت، افزایش مییابد.
تلفیق تورم بالا، رقابت دولت و شرکتهای هوش مصنوعی برای جذب سرمایه و نگرانی از اقدام احتمالی دولت ترامپ مبنی بر خارج کردن خود از تله مالی ناشی از ولخرجیهای خود از طریق ایجاد تورم، باعث شده است تا سرمایهگذاران بازار اوراق قرضه دست به کار شوند و بازدهی اوراق را به سطوحی برسانند که نزدیک به ۲ دهه سابقه نداشته است.
ناپایداری وضعیت مالی عمومی آمریکا و آشفتگی در مهمترین بازار مالی جهان میتواند تفکر نگهداری طلای بیشتر را جذاب کند. با این حال، جهش بازدهی اوراق، هم هزینه نگهداری طلا و هم هزینهفرصت آن را افزایش داده و در نتیجه، قیمت طلا بهتازگی با افت مواجه شده است. این رابطه معکوس میان قیمت طلا و نرخهای بهره آمریکا، بعید است که به این زودیها ناپدید شود.
پیش از تصمیم اخیر فدرال رزرو مبنی بر افزایش نرخ بهره، بازارها درباره اینکه آیا کوین وارش، رئیس جدید فدرال رزرو و منصوب ترامپ، خطر خشمگین کردن او را با افزایش نرخ بهره را میپذیرد یا نه، تردید داشتند اما حالا درباره افزایش دوباره نرخ بهره در این ماه و ماه آینده نیز احتمال ۷۰ درصدی میدهند. حتی انتظار میرود طی ۱۲ ماه آینده در مجموع ۱۰۰ نقطه پایه، یعنی یک واحد درصد، نرخ بهره افزایش یابد.
این شرایط احتمالا چشمانداز قیمت طلا را بدبینانهتر میکند، اما در عین حال میتواند روند سقوط بازار اوراق خزانهداری آمریکا بهعنوان مهمترین بازار مالی جهان را نیز تسریع کرد.
چین که حجم داراییهای خود در اوراق خزانهداری آمریکا را از اوج ۱.۳ تریلیون دلار در سال ۲۰۱۳ به ۶۱۸ میلیارد دلار کاهش و همزمان ذخایر طلای خود را افزایش داده است، تنها کشوری نیست که افت قیمت طلا را یک فرصت میبیند.
طلا هماکنون بزرگترین دارایی ذخایر بانکهای مرکزی است. در پایان سال گذشته، طلا حدود ۲۷ درصد از کل داراییهای ذخیرهای بانکهای مرکزی را تشکیل میداد؛ در حالی که این سهم یک سال قبل ۲۰ درصد بود. این سهم تقریبا بهطور قطع در طول امسال نیز افزایش یافته و فاصله طلا با اوراق خزانهداری آمریکا را بیشتر کرده است. سهم اوراق خزانهداری آمریکا از ذخایر بانکهای مرکزی نیز پارسال از ۲۵ به ۲۲ درصد کاهش یافت.
مسیر پرنوسانی که قیمت طلا در سال جاری طی کرده، انعکاس فضای آشفته و پرمخاطره اقتصاد کلانی است که آمریکا در کانون بسیاری از عوامل و مسائل اصلی تاثیرگذار بر قیمت آن قرار دارد.