 سایت خبری تحلیلی کسب و کار استارت آپ | کارآفرینی | دانش بنیان | اقتصاد
در این گفتوگو، با تکیه بر تجربههای واقعی خریداران و صاحبان کسبوکار، فرصتها و چالشهای خرید و فروش اقساطی بررسی شد. محور اصلی بحث این بود که چگونه میتوان خرید را برای مشتری آسانتر کرد، بدون اینکه فشار مالی او بیشتر شود یا گردش مالی کسبوکار آسیب ببیند.
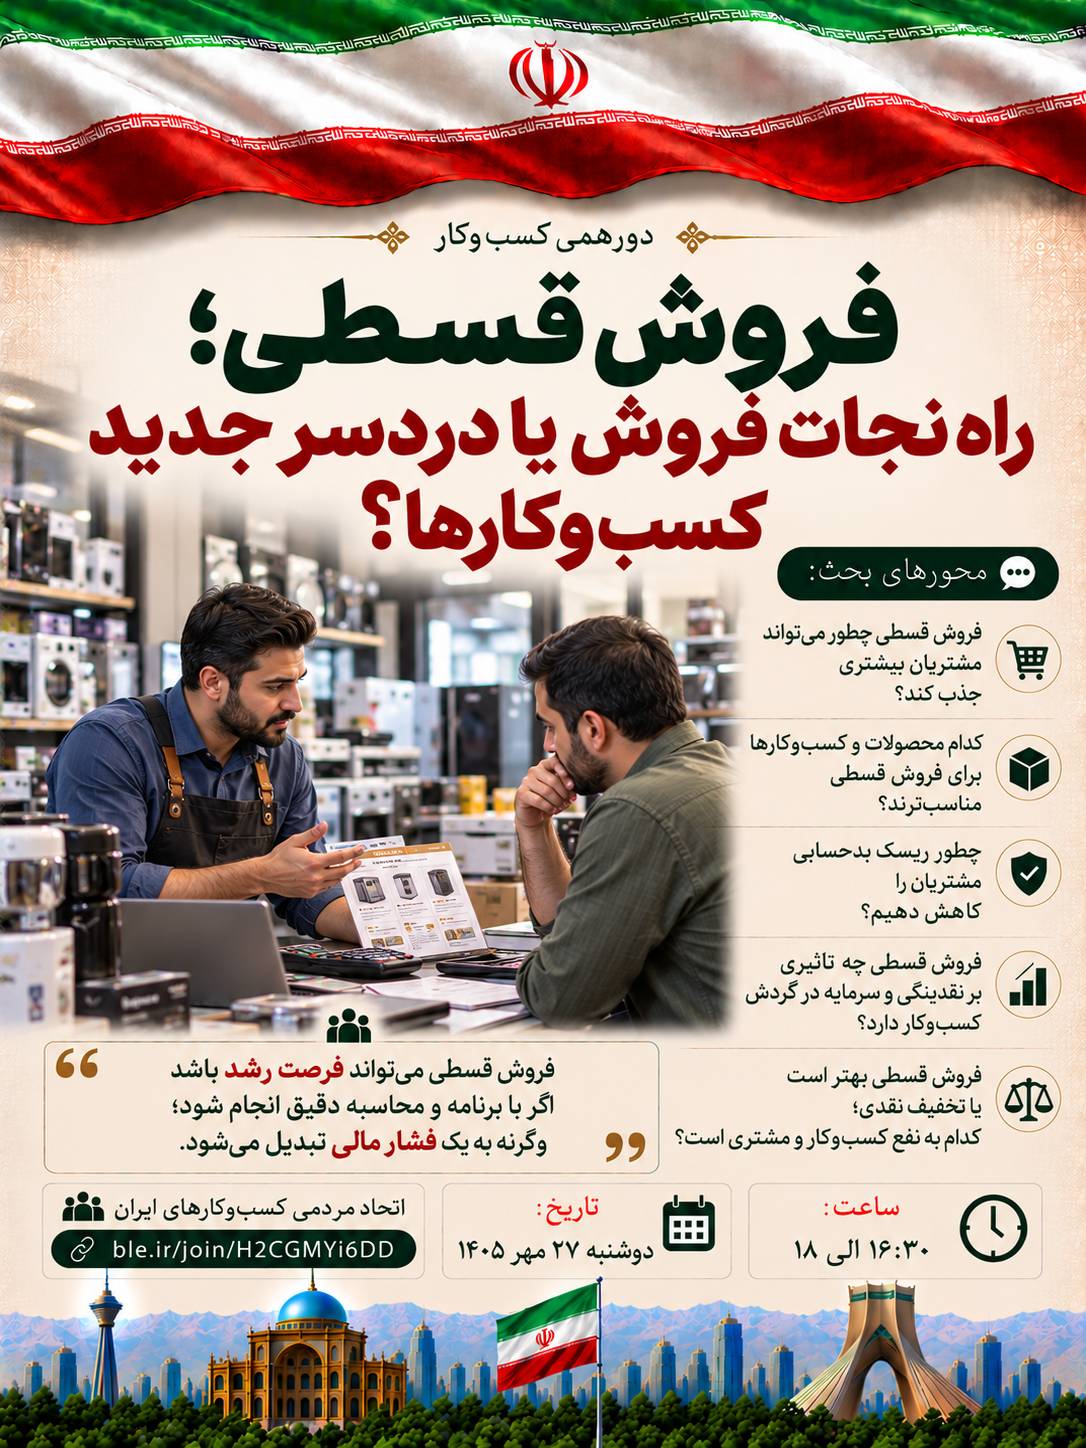
محورهای اصلی مطرحشده
۱. تفاوت نداشتن پول در لحظه با ناتوانی در پرداخت؛ مطرح شد که اقساط، مشکل کمبود پول را لزوماً حل نمیکند؛ بلکه پرداخت را به آینده منتقل میکند. بنابراین باید میان مشتریای که موقتاً نقدینگی ندارد و فردی که توان پرداخت اقساط را ندارد، تفاوت گذاشت. فروش مسئولانه یعنی پیشنهاد محصول متناسب با نیاز و بودجه مشتری، نه صرفاً تشویق او به خرید بیشتر یا گرانتر.
۲. اهمیت قیمت نهایی و رضایت از خرید؛ برخی اعضا توضیح دادند که پیش از خرید، اختلاف قیمت نقدی و اقساطی را محاسبه میکنند. یکی از مشارکتکنندگان از مشاهده اختلاف حدود ۴۵ تا ۵۴ درصدی در برخی پیشنهادهای خرید و انصراف از آنها، با وجود نیاز به محصول، گفت. همچنین تأکید شد که احساس گران خریدن میتواند رضایت و لذت استفاده از محصول را کاهش دهد؛ پس مبلغ پایین هر قسط، بهتنهایی معیار مناسبی برای تصمیمگیری نیست.
۳. تعیین سقف شخصی برای مجموع اقساط؛ یکی از اعضا عنوان کرد که در سنگینترین حالت، مجموع اقساط خود را به ۴۰ درصد درآمد ماهانه محدود میکند. این عدد، تجربه شخصی ایشان بود و نه نسخهای عمومی برای همه. توان پرداخت هر فرد به ثبات درآمد، هزینههای ضروری، اقساط قبلی و نیاز به ذخیرهای برای اتفاقات پیشبینینشده بستگی دارد.
راهکارهای کلیدی استخراجشده
راهکار ۱: مقایسه قیمت نهایی، نه فقط مبلغ قسط؛ پیش از خرید، مجموع پیشپرداخت، اقساط و هزینههای جانبی را با قیمت نقدی مقایسه کنیم و ضرورت خرید را هم در نظر بگیریم.
راهکار ۲: تنظیم اقساط متناسب با توان مشتری و گردش مالی فروشنده؛ مبلغ و زمان اقساط باید هم برای مشتری قابلپرداخت باشد و هم امکان ادامه تولید یا تأمین مجدد کالا را فراهم کند. گزینه ارزانتر و متناسب با نیاز مشتری نیز باید در دسترس باشد.
راهکار ۳: اجرای حسابشده طرحهای معرفی مشتری؛ پاداش معرفی را بر اساس حاشیه سود واقعی محصول تعیین کنیم و ابتدا در مقیاس محدود اجرا کنیم؛ سپس تأثیر آن بر سود، وصول مطالبات و خرید مجدد را بسنجیم.
جمعبندی نهایی؛ فروش اقساطی زمانی فرصت رشد است که میان سه عامل تعادل برقرار کند: «توان پرداخت مشتری»، «رضایت از قیمت نهایی» و «تداوم گردش مالی کسبوکار». اعتماد و انعطاف ارزشمندند، اما باید با محاسبه و توافق روشن همراه باشند. هدف، فقط افزایش مبلغ فروش نیست؛ بلکه شکلگیری خریدی رضایتبخش و رابطهای پایدار است.
نکته کاربردی؛ «قسط خوب، قسطی است که مشتری بتواند بدون فشار جدی پرداختش کند و فروشنده بتواند با پول برگشتی، کارش را ادامه دهد.»