 سایت خبری تحلیلی کسب و کار استارت آپ | کارآفرینی | دانش بنیان | اقتصاد
شایلی قرائی
به گزارش کسب و کار نیوز ، در چنین شرایطی، خودرو برای بسیاری از خانوارها دیگر وسیلهای برای تأمین نیازهای روزمره نیست، بلکه به کالایی تبدیل شده که قیمت آن با سرعت بیشتری از درآمد و پسانداز خانوار رشد میکند. این در حالی است که افزایش قیمتها الزاماً با ارتقای کیفیت، ایمنی، فناوری و خدمات پس از فروش همراه نبوده و مصرفکننده ایرانی همزمان با پرداخت هزینه بیشتر، همچنان با مشکلات کیفی محصولات داخلی مواجه است.
خودرو در صدر گرانیها
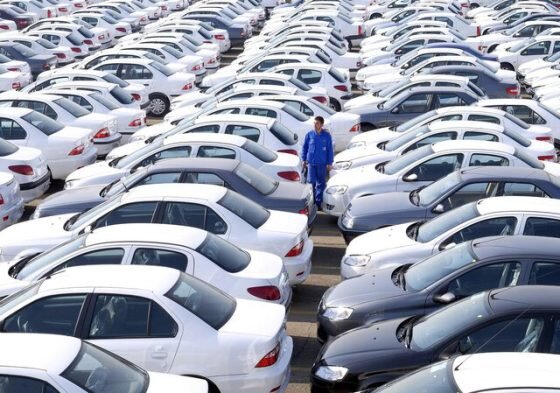
آمارهای تورمی نشان میدهد بازار خودرو در سال ۱۴۰۵ یکی از شدیدترین دورههای افزایش قیمت خود را تجربه کرده است. بر اساس گزارش مرکز آمار ایران، تورم ماهانه گروه خرید وسایل نقلیه در اردیبهشتماه به ۲۷.۹ درصد رسید؛ درحالیکه تورم ماهانه کل کشور ۸.۸ درصد بود. به این ترتیب، سرعت افزایش قیمت خودرو در آن ماه بیش از سه برابر نرخ عمومی تورم در اقتصاد بود. تورم نقطهبهنقطه خرید وسایل نقلیه نیز در همان مقطع به ۱۲۵.۸ درصد رسید؛ یعنی هزینه خرید خودرو نسبت به اردیبهشت سال قبل بیش از دو برابر شده بود.
اما این روند در ماههای بعد نیز متوقف نشد. تازهترین گزارش منتشرشده از شاخص قیمت مصرفکننده نشان میدهد تورم ماهانه خرید وسایل نقلیه در مهرماه ۱۴۰۵ به ۱۴.۵ درصد رسیده است. در همین ماه، تورم نقطهبهنقطه این گروه ۱۴۹.۳ درصد و تورم سالانه آن ۹۸.۲ درصد ثبت شده است. به بیان دیگر، قیمت خرید وسایل نقلیه در مقایسه با مهر سال گذشته بهطور متوسط حدود ۲.۵ برابر شده است. این ارقام نشان میدهد حتی پس از فروکش کردن جهشهای مقطعی، فشار تورمی بازار خودرو همچنان پابرجاست.
مسئله فقط قیمت خرید خودرو نیست. هزینه نگهداری، تعمیرات، قطعات یدکی، لاستیک، روغن موتور و خدمات فنی نیز به بخش دیگری از فشار اقتصادی بر صاحبان خودرو تبدیل شده است. گزارش ها در شهریور ۱۴۰۵ حاکی از افزایش ۴۰ تا ۸۰ درصدی قیمت بسیاری از خودروهای داخلی از ابتدای جنگ بوده است به نحوی که قیمت برخی مدلها نسبت به شهریور ۱۴۰۴ بیش از ۱۳۰ درصد افزایش داشته است. همچنین قیمت برخی قطعات و اقلام مصرفی خودرو دستکم دو برابر و در مواردی بیش از سه برابر شده است.
نیمی از خانوارهای ایرانی؛ بدون خودرو
یکی از مهمترین ابعاد بحران بازار خودرو، توزیع نامتوازن آن میان خانوارهای ایرانی است. براساس آماری که در مرداد ۱۴۰۵ از سوی معاون ارتباطات و اطلاعرسانی دفتر معاون اول رئیسجمهور نقل شده است، از مجموع حدود ۲۷ میلیون خانوار کشور، ۱۳.۵ میلیون خانوار فاقد خودرو هستند؛ یعنی تقریباً نیمی از خانوارهای ایرانی امکان برخورداری از خودروی شخصی را ندارند. در مقابل، ۹.۵ میلیون خانوار تنها یک خودرو دارند و چهار میلیون خانوار نیز مالک حدود ۱۶ میلیون خودرو هستند. بر مبنای همین آمار، گروه اخیر بهطور متوسط چهار خودرو به ازای هر خانوار در اختیار دارد. البته باید توجه داشت که سال مرجع و منبع اولیه این آمار بهطور مستقل مشخص نشده است.
در کنار این آمار، گزارش طرح هزینه و درآمد خانوار مرکز آمار ایران برای سال ۱۴۰۴ تصویر دیگری از وضعیت مالکیت خودرو ارائه میکند. براساس این گزارش، سهم خانوارهای شهری دارای خودرو از ۵۴.۹ درصد در سال ۱۴۰۳ به ۵۷ درصد در سال ۱۴۰۴ رسیده است. در مناطق روستایی نیز این سهم از ۳۸.۸ درصد به ۴۱ درصد افزایش یافته است. بنابراین، حدود ۴۳ درصد خانوارهای شهری و ۵۹ درصد خانوارهای روستایی در این بررسی فاقد خودرو بودهاند. تفاوت این ارقام با آمار ۱۳.۵ میلیون خانوار فاقد خودرو به تفاوت روش و جامعه آماری و نیز نامشخص بودن سال مرجع آمار دوم بازمیگردد و نباید این دو مجموعه را یکسان تلقی کرد.
این ارقام یک واقعیت اقتصادی را آشکار میکند: افزایش قیمت خودرو تنها صاحبان خودرو را تحت تأثیر قرار نمیدهد، بلکه خانوارهای فاقد خودرو را نیز از امکان ورود به بازار دورتر میکند. برای خانوادهای که درآمد آن صرف اجاره مسکن، خوراک، درمان و آموزش میشود، پسانداز برای خرید خودرو به اولویتی دور از دسترس تبدیل شده است.
در چنین شرایطی، خودرو بهجای آنکه وسیلهای برای تسهیل زندگی باشد، به شاخصی از شکاف طبقاتی و نابرابری در برخورداری از امکانات تبدیل میشود.
گرانی بدون بهبود کیفیت
در کنار افزایش قیمتها، موضوع کیفیت و ایمنی خودروهای داخلی نیز به یکی از چالشهای جدی صنعت خودرو تبدیل شده است. مصرفکننده ایرانی با محصولاتی روبهروست که قیمت آنها متناسب با شرایط تورمی کشور بهسرعت افزایش پیدا میکند، اما این افزایش هزینه الزاماً به معنای ارتقای متناسب کیفیت، ایمنی، امکانات فنی و فناوری نیست. در واقع، شکاف میان قیمت پرداختی و کیفیت دریافتی، به یکی از مهمترین اعتراضات خریداران تبدیل شده است.
آمار تصادفات جادهای نیز اهمیت این مسئله را دوچندان میکند. در شهریور ۱۴۰۵، سالانه بیش از ۲۰ هزار نفر در تصادفات جادهای ایران جان خود را از دست میدهند. در این گزارش، ضعف استانداردهای ایمنی خودروهای داخلی به عنوان یکی از عوامل نگرانکننده مطرح شده است. بنابراین، بحث کیفیت خودرو صرفاً به نارضایتی از طراحی ظاهری، امکانات رفاهی یا استهلاک قطعات محدود نمیشود؛ بلکه با موضوع مهمتری به نام حفظ جان مصرفکنندگان ارتباط دارد.
از سوی دیگر، وقتی قیمت یک محصول افزایش پیدا میکند، انتظار طبیعی خریدار این است که کیفیت، دوام، ایمنی و خدمات پس از فروش آن نیز بهبود یابد. اما در بازار خودرو ایران، مصرفکننده بارها با وضعیتی مواجه شده که باید برای خرید محصولی گرانتر هزینه کند، بدون آنکه از تناسب قیمت با کیفیت اطمینان داشته باشد. این وضعیت به معنای انتقال بخش قابل توجهی از هزینه ناکارآمدی صنعت به مصرفکننده است.
درخواستهای مکرر خودروسازان برای افزایش قیمت
یکی دیگر از موضوعات بحثبرانگیز بازار خودرو، تکرار درخواست خودروسازان برای افزایش قیمت محصولات است. در حالی که خانوارها با کاهش قدرت خرید مواجه هستند، شرکتهای خودروسازی بارها خواستار افزایش قیمتهای کارخانهای شدهاند و افزایش هزینه مواد اولیه، قطعات، دستمزد و نرخ ارز را دلیل اصلی این درخواستها عنوان میکنند.
برای نمونه، ایرانخودرو در دیماه ۱۴۰۴ برای سومین بار در همان سال درخواست افزایش قیمت محصولات خود را به سازمان حمایت ارائه کرد؛ این در حالی بود که این شرکت پیش از آن دو مرتبه افزایش قیمت را تجربه کرده بود. بر اساس گزارش منتشرشده در آن مقطع، قیمت کارخانهای پژو ۲۰۷ سقف شیشهای از ابتدای سال تا زمان طرح درخواست جدید، ۲۸۷ میلیون تومان افزایش یافته بود. رئیس سازمان حمایت نیز اعلام کرده بود که محدودیتی برای دفعات ارائه درخواست افزایش قیمت وجود ندارد و بررسیها بر مبنای شاخص تورم تولیدکننده انجام میشود.
در بهمن ۱۴۰۴ نیز افزایش قیمت کارخانهای خودروسازان با ارقام قابل توجهی همراه شد. بر اساس گزارش منتشرشده درباره مصوبات آن دوره، متوسط افزایش قیمت محصولات ایرانخودرو ۳۹ درصد، سایپا ۲۹ درصد و پارسخودرو ۳۵ درصد اعلام شد. همچنین سه محصول بهمنموتور مجوز افزایش قیمت ۵۰ درصدی دریافت کردند. در همان گزارش، انتقال تأمین قطعات و مواد اولیه از تالار اول با نرخ حدود ۷۰ هزار تومان به تالار دوم با نرخ حدود ۱۴۰ هزار تومان، از عوامل افزایش هزینه تولید عنوان شده بود.
البته فشار هزینههای تولید را نمیتوان نادیده گرفت. آمار مرکز آمار ایران نشان میدهد تورم فصلی تولیدکننده در گروه ساخت وسایل نقلیه موتوری، تریلر و نیمهتریلر در بهار ۱۴۰۵ به ۴۰.۸ درصد رسید. تورم نقطهبهنقطه این گروه نیز ۹۴.۹ درصد و تورم سالانه آن ۵۰.۸ درصد ثبت شد. این ارقام از افزایش شدید هزینههای تولید حکایت دارند؛ اما پرسش اساسی این است که آیا تمام بار این افزایش هزینه باید به مصرفکننده منتقل شود؟
از سوی دیگر، در آبان ۱۴۰۵ سازمان حمایت از تدوین پیشنویس شیوه جدید قیمتگذاری خودرو خبر داد و تأکید کرد که افزایش خودسرانه قیمتها از سوی شرکتهای عرضهکننده مجاز نیست. بر اساس اعلام این سازمان، درخواستهای افزایش قیمت باید مطابق دستورالعملهای مصوب بررسی شوند و در صورت تخلف شرکتها، اقدامات تعزیراتی در دستور کار قرار میگیرد. این موضعگیری نشان میدهد تکرار افزایش قیمتها به یکی از مسائل جدی سیاستگذاری در بازار خودرو تبدیل شده است.
خروج طبقه متوسط از بازار خودرو
مرتضی مصطفوی، دستیار ویژه نایبرئیس کنفدراسیون اتاقهای بازرگانی و صنایع آسیا و اقیانوسیه و کارشناس بازار خودرو، با اشاره به توزیع نامتوازن مالکیت خودرو در کشور، معتقد است بازار خودرو بهتدریج بخش بزرگی از مصرفکنندگان واقعی خود را از دست داده و به عرصه فعالیت گروههای برخوردار و سرمایهگذاران تبدیل شده است. به گفته او، از مجموع ۲۷ میلیون خانوار ایرانی، حدود ۱۳.۵ میلیون خانوار فاقد خودرو هستند.
از میان خانوارهای دارای خودرو نیز ۹.۵ میلیون خانواده تنها یک دستگاه خودرو در اختیار دارند، در حالی که چهار میلیون خانوار دیگر مالک حدود ۱۶ میلیون خودرو هستند.
مصطفوی با استناد به این آمار تأکید میکند که بخش قابل توجهی از جامعه عملاً امکان حضور در بازار خودرو را از دست داده است. به اعتقاد او، مخاطبان اصلی این بازار دیگر خانوارهای طبقه متوسط و مصرفکنندگان عادی نیستند، بلکه گروههای مرفه و برخوردار اقتصادی نقش پررنگتری در معاملات دارند. به این ترتیب، بازار خودرو به تدریج از کارکرد مصرفی خود فاصله گرفته و بیش از گذشته تحت تأثیر رفتار سرمایهگذاران و صاحبان نقدینگی قرار گرفته است.
این کارشناس بازار خودرو، وضعیت فعلی بازار را حاصل تغییر رفتار سرمایهگذاران در سایه نااطمینانیهای اقتصادی و سیاسی میداند. از نگاه او، فعالان برخوردار بازار در شرایط کنونی ترجیح میدهند به جای انجام معاملات گسترده، تحولات سیاسی، احتمال تشدید یا کاهش تنشها، وضعیت جنگ و مسیر آینده نرخ ارز را دنبال کنند. آنها با ارزیابی این متغیرها درباره زمان فروش داراییهای خود یا حفظ خودرو بهعنوان یک ابزار سرمایهای تصمیم میگیرند و در صورت فراهم شدن شرایط، فروش با قیمتهای بالاتر را در اولویت قرار میدهند.
مصطفوی دو عامل را در شکلگیری رکود تورمی بازار خودرو مؤثر میداند؛ نخست، عقبنشینی طبقه متوسط از بازاری که قیمتهای آن تناسبی با توان درآمدی این خانوارها ندارد و دوم، انتظار سرمایهگذاران و دلالان برای روشن شدن چشمانداز سیاسی و اقتصادی کشور. در چنین فضایی، نه تقاضای مصرفی توان کافی برای تحرکبخشی به معاملات دارد و نه سرمایهگذاران تمایل دارند بدون اطمینان از آینده بازار، داراییهای خود را جابهجا کنند.
به این ترتیب، بازار خودرو در وضعیتی متناقض قرار گرفته است؛ از یک سو قیمتها همچنان تحت تأثیر تورم و انتظارات افزایشی قرار دارند و از سوی دیگر، معاملات با احتیاط و رکود مواجه شدهاند. نتیجه این روند، بازاری است که در آن مصرفکننده واقعی قدرت خرید خود را از دست داده و تصمیمگیری درباره قیمت و زمان معامله بیش از گذشته به انتظارات و محاسبات صاحبان سرمایه گره خورده است.
وی ادامه داد: بازار خودرو ایران بهشدت از متغیرهای بیرونی، بهویژه نوسانات نرخ ارز و تحولات سیاسی و تنشهای بینالمللی و ژئوپلیتیک تأثیر میپذیرد. این عوامل در کنار ضعف سیاستگذاری و ناتوانی دولت در مهار نوسانات قیمتی، شرایطی ایجاد کردهاند که قدرت خرید بخش قابل توجهی از جامعه برای ورود به بازار خودرو بهشدت کاهش یافته است. در این میان، طبقه متوسط بیش از سایر گروهها متضرر شده و بهتدریج از جمع خریداران این بازار خارج شده است؛ چراکه قیمتهای فعلی فاصله قابل توجهی با سطح درآمد و توان مالی خانوارها دارند.
تا زمانی که ابهامات سیاسی و تنشهای بینالمللی تعیین تکلیف نشوند، نمیتوان انتظار بازگشت ثبات به بازار خودرو را داشت. در چنین فضایی، احتمال تداوم رکود تورمی وجود دارد؛ به این معنا که از یک سو حجم معاملات به دلیل کاهش قدرت خرید و احتیاط خریداران محدود میشود و از سوی دیگر، قیمتها همچنان تحت تأثیر انتظارات تورمی و نوسانات ارزی در مسیر افزایشی قرار میگیرند.
به گفته مصطفوی، از سوی دیگر، جهش قیمت خودرو میتواند بخشی از متقاضیان را به سمت روشهای خرید لیزینگی و اقساطی سوق دهد؛ شیوهای که در شرایط کاهش قدرت خرید ممکن است تنها راه دسترسی برخی خانوارها به خودرو باشد. با این حال، گسترش این نوع معاملات ضرورت نظارت و احتیاط بیشتری را ایجاد میکند. متقاضیان باید پیش از هرگونه پرداخت، اعتبار و سابقه شرکت عرضهکننده، مفاد قرارداد، میزان سود و هزینههای جانبی، زمان تحویل خودرو و ضمانتهای اجرایی را بهدقت بررسی کنند و برای پیشگیری از گرفتار شدن در قراردادهای پرریسک یا شرکتهای غیرمعتبر، از مشاوره حقوقی تخصصی بهره بگیرند.
با وجود ابهامات موجود و نبود چشمانداز روشن از تحولات پیشرو، نمیتوان زمان مشخصی را برای کاهش قیمتها پیشبینی کرد. از این منظر، اگر خریدار مصرفکننده واقعی باشد، توان مالی کافی داشته باشد و قصد خرید را با نگاه بلندمدت دنبال کند، شرایط فعلی میتواند فرصت مناسبی برای بررسی و انجام معامله باشد؛ هرچند تصمیم نهایی باید پس از مقایسه قیمتها، ارزیابی شرایط بازار و اطمینان از اعتبار فروشنده اتخاذ شود.