 سایت خبری تحلیلی کسب و کار استارت آپ | کارآفرینی | دانش بنیان | اقتصاد
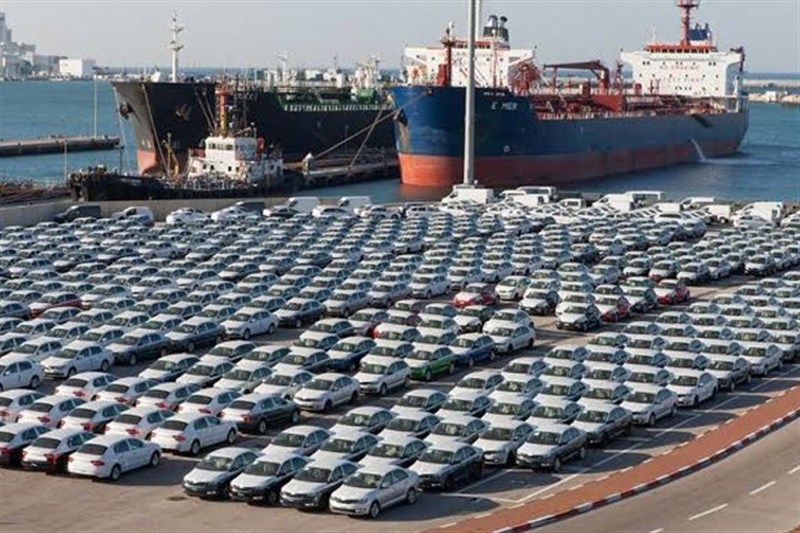
به گزارش کسب و کار نیوز ، سیاست واردات خودرو در سال ۱۴۰۵ با دو مسیر متفاوت مواجه شده است؛ از یک سو، واردات خودرو توسط ایرانیان مقیم خارج از کشور با استدلال ضرورت مدیریت منابع ارزی و جلوگیری از خروج ارز متوقف شده و از سوی دیگر، امکان ادامه فرایند ثبتسفارش پروندههای واردات خودرو از محل بند «ر» تبصره (۱) قانون بودجه سال ۱۴۰۴، با تغییر نوع عملیات ارزی به «بدون انتقال ارز»، تا پایان آذرماه سال جاری تمدید شده است.
این دوگانگی در شرایطی قابل تأمل است که اقتصاد ایران با فشارهای ارزی و محدودیت منابع ارزی مواجه است و سیاستگذار نیز مدیریت تقاضای ارز را از دلایل محدودیت واردات برخی گروههای کالایی عنوان میکند. پرسش اصلی این است که اگر جلوگیری از خروج ارز، مبنای توقف واردات خودروهای ایرانیان خارج از کشور است، ادامه مسیر واردات خودروهایی که امکان تأمین ارز آنها از مسیرهای رسمی فراهم نشده، بر اساس چه ملاحظاتی توجیه میشود؟به شکل ساده تر اینکه آیا در رویه واردات بدون انتقال ارز ، منابع ارزی از کف بازار در تهران تامین نمیشود؟
تمدید سهماهه پروندههای باقیمانده از بودجه ۱۴۰۴
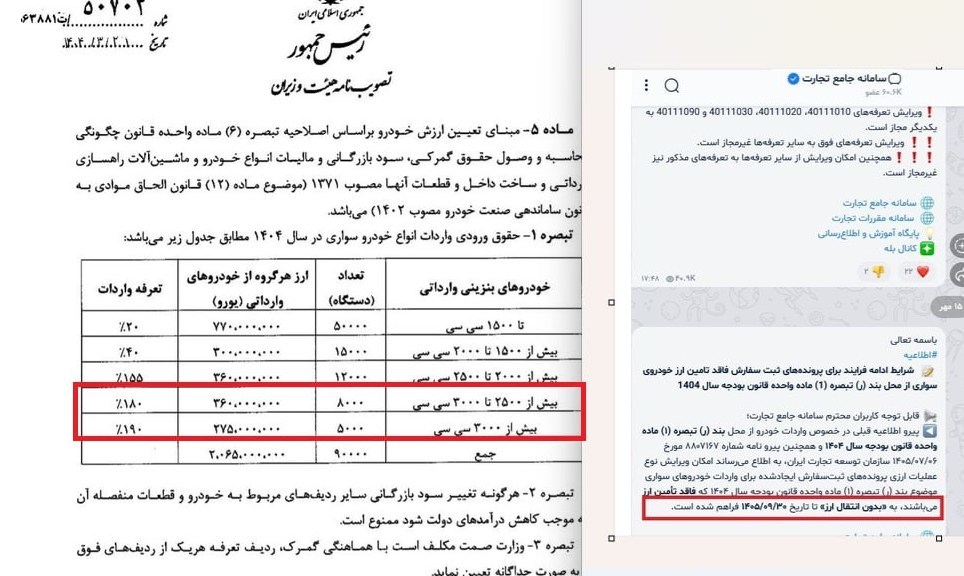
بر اساس اطلاعیه مهرماه سامانه جامع تجارت و پیرو نامه شماره ۸۸۰۷۱۶۷ مورخ ۶ مهر ۱۴۰۵ سازمان توسعه تجارت ایران، امکان ویرایش نوع عملیات ارزی پروندههای ثبتسفارش ایجادشده برای واردات خودروهای سواری از محل بند «ر» تبصره (۱) قانون بودجه سال ۱۴۰۴ که فاقد تأمین ارز هستند، به گزینه «بدون انتقال ارز» تا ۳۰ آذرماه ۱۴۰۵ فراهم شده است.
این مهلت پیشتر تا پایان شهریورماه تعیین شده بود و اکنون سه ماه دیگر تمدید شده است. نکته مهم آن است که مصوبه مورد اشاره ناظر بر ثبتسفارشهای جدید نیست، بلکه پروندههایی را شامل میشود که پیشتر و بر اساس سازوکار بودجه سال گذشته ایجاد شدهاند.
با این حال، تمدید مهلت در سال ۱۴۰۵ به این معناست که پروندههای باقیمانده از یک سازوکار بودجهای منقضیشده، همچنان امکان پیگیری اداری دارند. این موضوع در کنار نامشخص بودن وضعیت سهمیههای جدید واردات خودرو که میتوانست روی خودروهای اقتصادی ارزان قیمت با ارز بری کمترمتمرکز شود، پرسشهایی درباره معیارهای اولویتبندی سیاستگذار در تخصیص فرصت واردات ایجاد میکند.
خودروهای با حجم موتور بالا و تعرفههای سنگین
اهمیت این موضوع زمانی بیشتر میشود که به ضوابط تعرفهای پیشبینیشده برای خودروهای بنزینی با حجم موتور بالا در آییننامه اجرایی بند «ر» تبصره (۱) قانون بودجه ۱۴۰۴ توجه شود.
بر اساس اصلاحیه ۲۶ مرداد ۱۴۰۴ این آییننامه، حقوق ورودی خودروهای بنزینی با حجم موتور ۲۵۰۰ تا ۳۰۰۰ سیسی ۱۴۵ درصد و خودروهای با حجم موتور بیش از ۳۰۰۰ سیسی ۱۶۵ درصد تعیین شده است.
با این وجود، تداوم تعیین تکلیف پروندههای مشمول این سازوکار، این سؤال را مطرح میکند که چرا در سیاست وارداتی کشور، برای برخی پروندههای خودرو امکان ادامه فرایند با روش «بدون انتقال ارز» فراهم میشود، اما مسیر واردات خودرو توسط ایرانیان خارج از کشور با استدلال ارزی متوقف میماند؟
«بدون انتقال ارز»؛ پاسخ به ابهام خروج ارز نیست
یکی از نکات کلیدی در بررسی این دو مسیر، تفاوت میان «تأمین ارز از منابع رسمی» و «بدون انتقال ارز» است. ثبت سفارش بدون انتقال ارز لزوماً به معنای استفاده از ارز دولتی یا دریافت ارز از منابع بانک مرکزی نیست. در چنین شرایطی، اگر واردکننده برای خرید خودرو از منابع ارزی خارج از شبکه رسمی تأمین ارز استفاده کند، لازم است سیاستگذار درباره نحوه ارزیابی آثار این روش بر بازار ارز توضیح دهد.
ابهام در سیاست واردات خودرو در سال ۱۴۰۵
اکنون که بخش قابل توجهی از سال ۱۴۰۵ سپری شده و دوره اجرای قانون بودجه سال ۱۴۰۴ نیز به پایان رسیده است، همچنان دو موضوع نیازمند شفافسازی است: نخست، مبنای توقف واردات خودرو توسط ایرانیان خارج از کشور و نسبت آن با سیاست مدیریت منابع ارزی؛ دوم، علت تمدید مهلت پروندههای فاقد تأمین ارز از محل قانون بودجه سال گذشته و ضوابط ادامه این فرایند.
همچنین مشخص نیست سهمیههای جدید واردات خودرو در سال جاری بر اساس چه ضوابطی تعیین خواهند شد و آیا سیاستگذار قصد دارد میان مسیرهای مختلف واردات خودرو، معیار واحد و شفافی برای ارزیابی آثار ارزی آنها برقرار کند یا خیر.
مسئله اصلی، صرفاً تمدید سهماهه یک مهلت اداری نیست؛ بلکه ضرورت توضیح درباره معیارهای متفاوتی است که برای ادامه یا توقف مسیرهای واردات خودرو به کار گرفته میشود. اگر خروج ارز مبنای محدودیت یک مسیر وارداتی است، لازم است روشن شود این معیار چگونه درباره مسیرهای دیگر مربوط به مسیر شرکتی، بهویژه پروندههایی که با روش «بدون انتقال ارز» ادامه مییابند، اعمال میشود.