 سایت خبری تحلیلی کسب و کار استارت آپ | کارآفرینی | دانش بنیان | اقتصاد
در این گفتوگو تلاش شد با تکیه بر تجربهها و دیدگاههای اعضا، اهمیت بیمه در حفظ سرمایه و تداوم فعالیت کسبوکارها بررسی شود. محور اصلی بحث این بود که بیمه صرفاً یک هزینه نیست، بلکه ابزاری برای مدیریت ریسک و کاهش آسیبهای مالی ناشی از حوادث پیشبینینشده است.
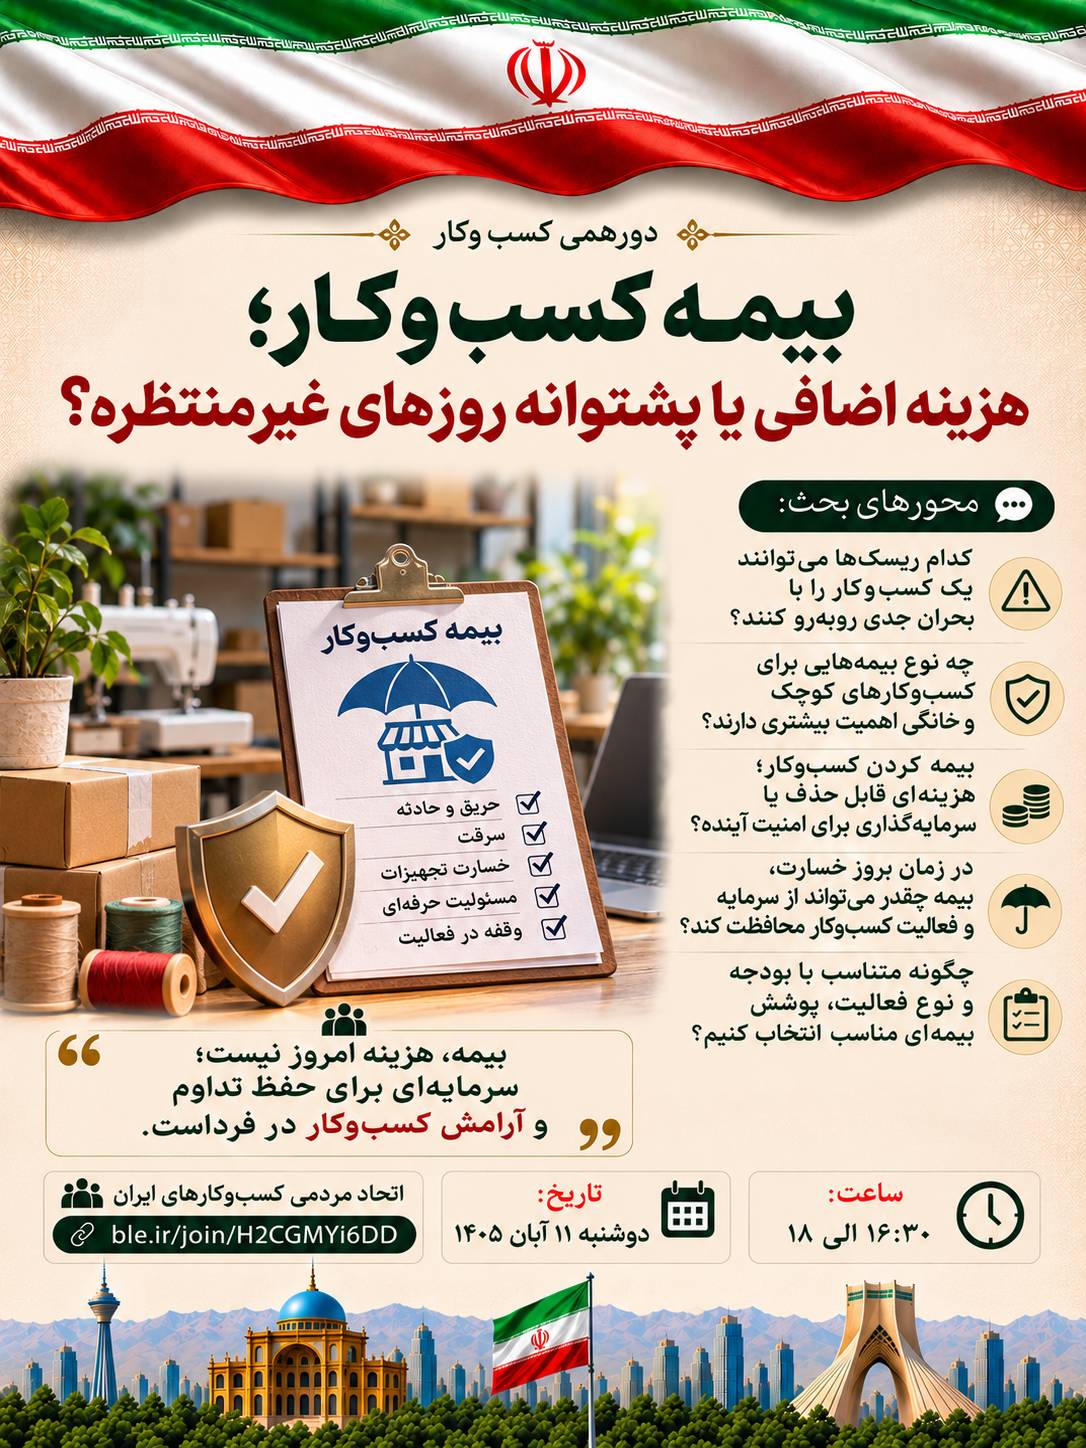
محورهای اصلی مطرحشده
۱. اعتماد به شرکتهای بیمه و شفافیت قراردادها
یکی از دغدغههای مطرحشده، بدعهدی برخی شرکتهای بیمه و دشواری دریافت خسارت بود. تأکید شد که توضیح شفاف پوششها، استثناها، سقف تعهدات و مراحل دریافت خسارت، از همان ابتدای قرارداد برای ایجاد اعتماد ضروری است.
۲. شناسایی داراییهای حیاتی کسبوکار
همه داراییها ارزش و نقش یکسانی در ادامه فعالیت ندارند. گاهی خرابی یک دستگاه با ارزش نهچندان بالا میتواند کل چرخه تولید را متوقف کند. بنابراین باید علاوه بر ارزش مالی داراییها، میزان وابستگی کسبوکار به آنها و هزینه توقف فعالیت را هم در نظر گرفت.
۳. بیمه مسئولیت و حفاظت از اشخاص
در کنار بیمه تجهیزات، محل کار و موجودی کالا، مسئولیت کسبوکار در برابر کارکنان، مشتریان و مراجعهکنندگان نیز اهمیت دارد. بروز حادثه برای اشخاص یا آسیب به اموال دیگران میتواند تعهدات مالی سنگینی ایجاد کند که بیمه مسئولیت، در چارچوب شرایط قرارداد، بخشی از آن را پوشش میدهد.
راهکارهای کلیدی استخراجشده
راهکار ۱: تهیه فهرست داراییهای حیاتی
تجهیزات، ابزارها و موجودیهای اصلی را فهرست کنیم و برای هرکدام مشخص کنیم خرابی یا از بین رفتن آن چه مدت فعالیت را متوقف میکند و جایگزینی آن چقدر هزینه دارد.
راهکار ۲: ارزیابی ریسک پیش از خرید بیمه
حوادث احتمالی مانند خرابی تجهیزات، آتشسوزی، توقف فعالیت و آسیب به مشتریان یا کارکنان را شناسایی کنیم و احتمال وقوع و میزان خسارت هرکدام را بسنجیم.
راهکار ۳: انتخاب و بازبینی آگاهانه پوشش بیمهای
پوششها را متناسب با نوع فعالیت و بودجه انتخاب کنیم و پیش از امضای قرارداد، سقف تعهدات، استثناها و شرایط پرداخت خسارت را بهصورت مکتوب بررسی کنیم. همچنین با تغییر شرایط کسبوکار، بیمهنامه را حداقل سالی یکبار بازبینی کنیم.
جمعبندی نهایی؛ بر اساس دیدگاههای مطرحشده، بیمه زمانی برای یک کسبوکار ارزش واقعی ایجاد میکند که متناسب با ریسکهای آن انتخاب شده باشد و در زمان حادثه بتواند بخشی از خسارت را جبران کند. برای کسبوکارهای کوچک و خانگی، گاهی از دست رفتن یک ابزار ساده یا توقف چندروزه فعالیت میتواند پیامدهای جدی داشته باشد. بنابراین شناخت داراییهای حیاتی، توجه به مسئولیت در برابر اشخاص و بررسی دقیق شرایط بیمهنامه، سه پایه مهم برای مدیریت ریسک هستند.
نکته کاربردی؛ یک فهرست از سه دارایی یا ریسک مهم کسبوکارتان تهیه کنید. برای هرکدام بنویسید در صورت بروز حادثه چه میزان خسارت و توقف فعالیت ایجاد میشود و آیا بیمه فعلی شما آن را پوشش میدهد یا خیر.