 سایت خبری تحلیلی کسب و کار استارت آپ | کارآفرینی | دانش بنیان | اقتصاد
در شرایط تورمی و کاهش توان خرید مردم، فروش قسطی و سامانههای اعتباری به عنوان ابزاری برای حفظ فروش معرفی شدهاند. اما چالش اساسی این است که آیا این شیوه واقعاً سود خالص ایجاد میکند یا فقط با کارمزدهای سنگین، خواب پول و هزینههای پیگیری، سود واقعی کاسب را میبلعد.
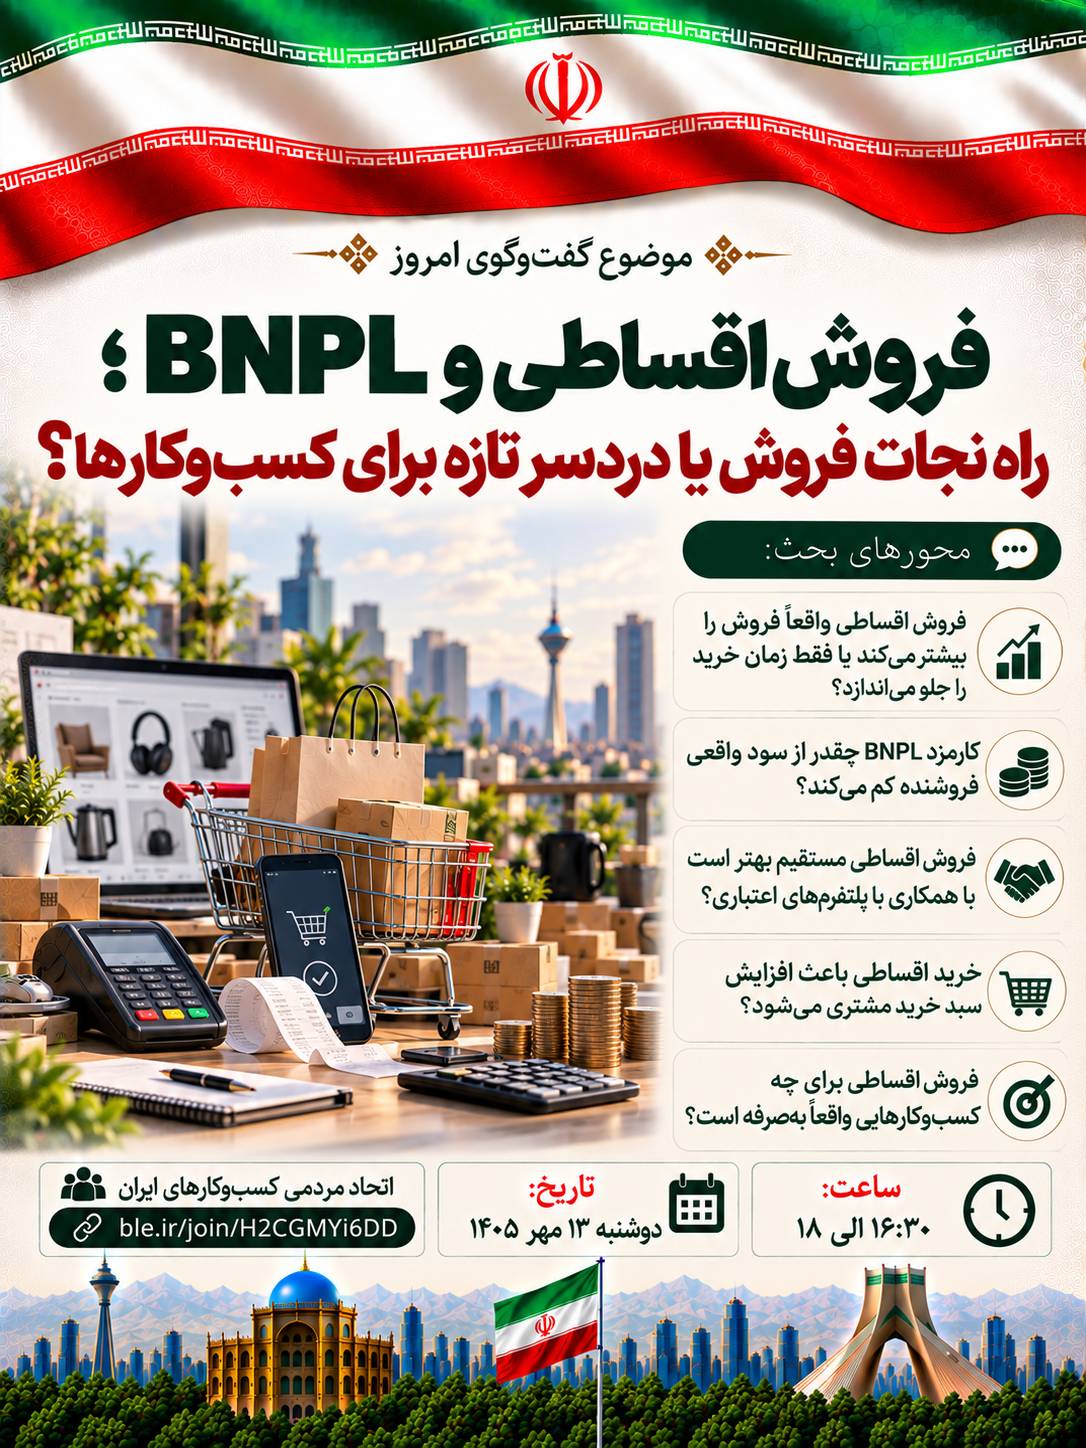
محورهای اصلی مطرحشده
۱. تفاوت فروش جدید با جلو افتادن خرید: قسطی کردن زمانی ارزش دارد که مشتری جدید بیاورد یا مشتری مردد را به خرید برساند، نه اینکه خریدار نقدیِ همیشگی را فقط به قسطیخر تبدیل کند.
۲. بلعیده شدن سود با کارمزدها: درصد کارمزد واسطهها باید نسبت به سود خالص سنجیده شود؛ در صنفهای کمسود این کارمزد عملاً سود کاسب را صفر میکند، اما در کالاهای پرسود قابل توجیه است.
۳. دردسرهای قسطی مستقیم در برابر واسطهها: فروش مستقیم سود بالاتری دارد اما درگیر پیگیری چک، مراجع قضایی و خواب پول میشود؛ در حالی که شرکتهای واسطه با کسر کارمزد، خیال فروشنده را از وصول راحت میکنند.
۴. تورم و هزینه خواب سرمایه: زمان تسویه و بازگشت پول بسیار حیاتی است؛ در بازارهایی مثل طلا یا کالاهای با گردش سریع، معطل ماندن پول در تورم، ارزش اصل سرمایه را آب میکند.
۵. بزرگتر شدن سبد خرید: قسطی کردن، سختی پرداخت لحظهای را کم میکند و به جای دست خالی رفتن خریدار، باعث انتخاب کالاهای جانبی و بستهبندی چند محصول در کنار هم میشود.
راهکارهای عملی استخراجشده از تجربهها
راهکار ۱: فعالسازی قسطی فقط روی کالاهای پرسود: امکان پرداخت اعتباری را فقط برای اجناس، بستهها یا خدماتی بگذارید که حاشیه سودشان کارمزد و خواب پول را جبران میکند.
راهکار ۲: بستهبندی چند محصول با هم: به جای تکفروشی قسطی، کالاها را همراه با وسایل جانبی به شکل یک بسته درآورید تا بالا رفتن مبلغ کل فاکتور، هزینه کارمزد را پوشش دهد.
راهکار ۳: حسابوکتاب خواب پول در تورم: پیش از انتخاب فروش مستقیم یا واسطهای، هزینه پیگیری چک و افت ارزش پول طی زمان را کنار کارمزد بگذارید و مدلی را انتخاب کنید که نقدینگی را قفل نکند.
راهکار ۴: استفاده از اعتبار برای جذب، نه حفظ مشتری نقدی: شرایط اقساطی را به عنوان قلاب بازاریابی برای ورود مشتریان جدید یا تبدیل مشتریان دودل به کار بگیرید و مشتری نقد را تشویق به همان پرداخت نقدی کنید.
جمعبندی نهایی ؛ فروش اقساطی و اعتباری ابزاری فوقالعاده برای بقا و رقابت در بازار راکد است، به شرطی که افزایش «تعداد فروش» با افزایش «سود خالص» اشتباه گرفته نشود. این روش برای کسبوکارهای خدماتی و کالاهای پرسود یک شتابدهنده قوی است، اما برای کالاهای کمسود یا نیازمند نقدینگی سریع، بدون حسابوکتاب دقیق به یک دام مالی تبدیل خواهد شد.
نکته کاربردی؛ ۱ همیشه نسبت کارمزد واسطه را با سود خالص خود بسنجید، نه با مبلغ کل فاکتور. ۲ هزینه پیگیری وصول و خواب سرمایه در تورم را حتماً در قیمتگذاری قسطی حساب کنید. ۳ هدف اصلی قسطی کردن را افزایش اندازه سبد خرید و خالی نشدن دست مشتری بگذارید.